Skuldbrev (2026): Vad är det och vad ska man tänka på?
Kort svar
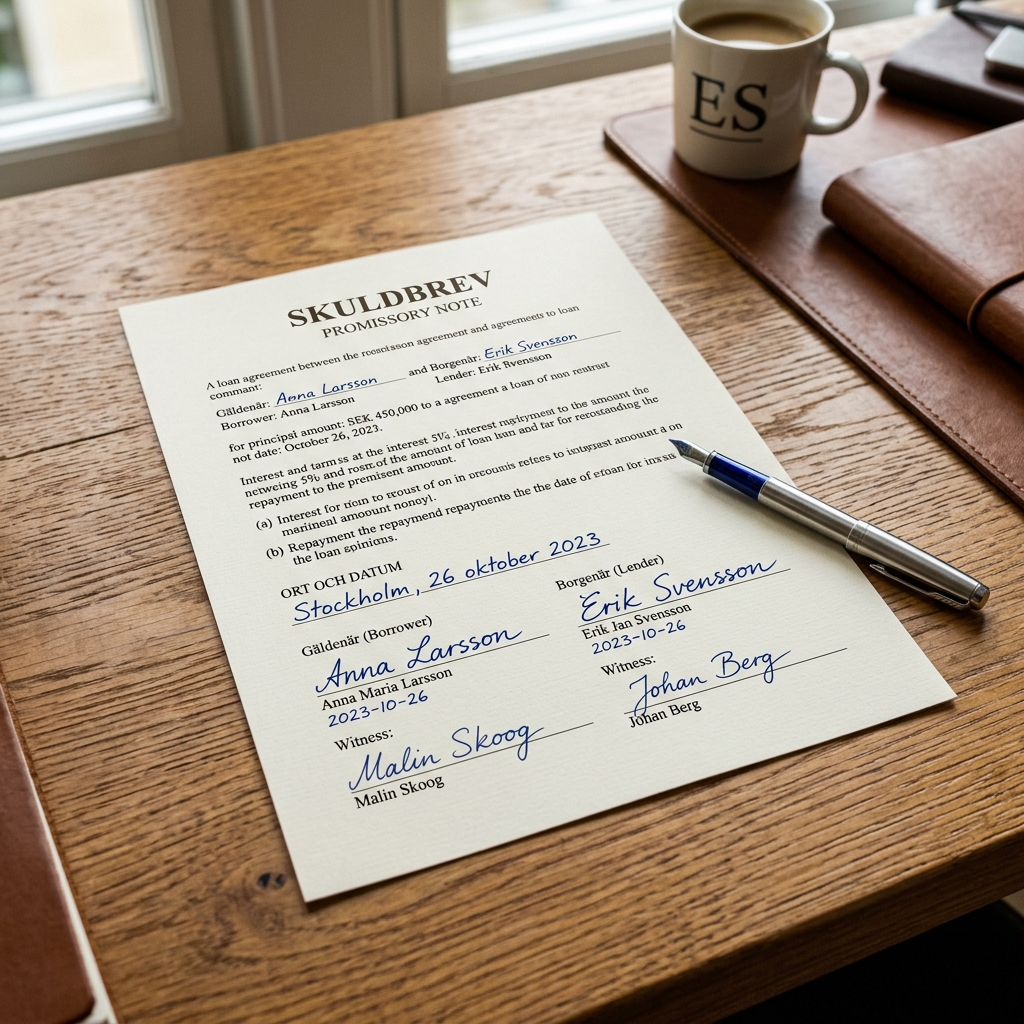
Ett skuldbrev (även kallat revers) är ett skriftligt, juridiskt bindande bevis på en skuld. Det reglerar belopp, ränta, amortering och förfallodatum. Vid privatlån från konsumentkreditinstitut gäller 3 års preskriptionstid, medan det mellan privatpersoner gäller 10 år.
När du ansöker om ett privatlån hos en bank, lånar ut pengar till en vän eller går in med olika mycket i kontantinsats till en gemensam bostad är skuldbrevet (ofta kallat revers) det absolut viktigaste dokumentet.
Skuldbrevet är ett skriftligt och juridiskt bindande avtal som bevisar att en skuld existerar och under vilka villkor den ska återbetalas. Utan ett skriftligt skuldbrev blir det extremt svårt att bevisa lånet om en tvist skulle uppstå.
Behöver du jämföra villkor för lån innan du upprättar ett avtal? Du kan jämföra privatlån på FinansHem eller beräkna din månadskostnad i vår lånekalkylator.
Skillnaden mellan enkla och löpande skuldbrev
Enligt den svenska Skuldbrevslagen (1936:81) delas skuldbrev in i två huvudkategorier:
1. Enkelt skuldbrev (Vanligast mellan privatpersoner)
Ett enkelt skuldbrev är ställt till en namngiven person (t.ex. “Undertecknad gäldenär är skyldig Anna Andersson 50 000 kr”).
- Överlåtelse: Långivaren (borgenären) kan inte överlåta skuldbrevet till en ny ägare utan att låntagaren (gäldenären) informeras (så kallad denuntiation).
- Användning: Detta är standarden vid privata lån mellan familjemedlemmar, vänner eller när sambor reglerar kontantinsatser.
2. Löpande skuldbrev (Standard hos banker och kreditinstitut)
Ett löpande skuldbrev är utformat för att enkelt kunna säljas eller överlåtas vidare på finansmarknaden. Det delas in i:
- Innehavarskuldbrev: Ställt till “innehavaren” (den som för stunden har papperet i sin hand har rätt att kräva betalning).
- Orderskuldbrev: Ställt till en viss person eller order (till vem personen befaller).
- Användning: När du tar ett privatlån eller bolån använder banken löpande skuldbrev. Det ger banken rätt att paketera om och sälja låneportföljer till andra finansinstitut utan att behöva skriva nya avtal med varje låntagare.
Skuldbrev vid köp av gemensam bostad: Skuldbrev + Samboavtal
En av de absolut vanligaste anledningarna till tvister på bostadsmarknaden uppstår när två sambor köper en lägenhet eller villa tillsammans men går in med olika mycket i kontantinsats.
Viktig juridisk fälla: Enligt Sambolagen (2003:376) ska en bostad som förvärvas för gemensamt bruk delas 50/50 vid en separation, oavsett vem som betalat mest i kontantinsats!
Så löser ni det korrekt:
Om sambo A går in med 400 000 kr och sambo B går in med 100 000 kr i kontantinsats krävs TVÅ avtal:
- Ett Samboavtal: Där ni avtalar bort Sambolagens hälftendelningsregel för bostaden.
- Ett Skuldbrev: Där sambo B erkänner en skuld på 150 000 kr till sambo A, så att båda äger 50 % av bostaden men den snedfördelade insatsen återbetalas vid framtida försäljning.
Samla befintliga skulder innan du upprättar skuldbrev
Behöver du ordna upp din ekonomi eller sänka din ränta? Om du har flera spridda smålån eller delbetalningar kan du samla dem till ett enda privatlån till avsevärt lägre ränta innan du upprättar nya privata skuldbrev.
👉 Jämför samlingslån kostnadsfritt på FinansHem – svar från över 35 banker med endast 1 UC.
Vad MÅSTE ett skuldbrev innehålla?
För att ett skuldbrev ska vara juridiskt hållbart bör det innehålla följande punkter:
- Parternas uppgifter: Namn, personnummer, adress och kontaktuppgifter för både gäldenär (låntagare) och borgenär (långivare).
- Lånebelopp: Det exakta beloppet angivet i siffra och text (t.ex. 100 000 SEK / Hundratusen kronor).
- Ränta och ränteberäkning: Om lånet ska vara räntefritt måste det stå uttryckligen. Annars anges räntesats (t.ex. 5 % årsränta) och hur den beräknas.
- Amorteringsplan & Förfallodag: Hur och när återbetalning ska ske (t.ex. 2 000 kr den sista varje månad, eller att hela beloppet förfaller 2028-12-31).
- Dröjsmålsränta: Vad som händer om betalningen uteblir.
- Underskrifter: Båda parters originalnamnteckningar och datum.
Behövs det vittnen?
Juridiskt sett krävs inga bevittningar för att ett skuldbrev ska vara giltigt enligt Skuldbrevslagen. Det rekommenderas dock starkt att två ojäviga personer bevittnar underskrifterna. Om låntagaren i framtiden skulle påstå att namnteckningen är förfalskad eller gjordes under tvång utgör vittnena ett avgörande bevis i domstol.
Preskriptionstid för skuldbrev: 3 år vs 10 år
En mycket viktig juridisk punkt rör preskriptionstiden enligt Preskriptionslagen (1981:130):
- 3 ÅRS PRESKRIPTIONSTID (Konsumentfordran): Om skulden avser ett lån eller en vara från en näringsidkare (bank/kreditbolag) till en konsument, preskriberas skulden efter 3 år (enligt 2 § 2 st. Preskriptionslagen).
- 10 ÅRS PRESKRIPTIONSTID (Privatpersoner & Företag): Om skuldbrevet är utställt mellan två privatpersoner, eller när en privatperson lånar ut pengar till ett företag, är preskriptionstiden 10 år (enligt 2 § 1 st. Preskriptionslagen).
Vad innebär preskriptionsavbrott?
Preskription innebär att långivaren förlorar rätten att kräva ut sin skuld. Preskriptionen nollställs dock varje gång ett preskriptionsavbrott sker – exempelvis om långivaren skickar en skriftlig påminnelse, om låntagaren betalar ränta/amortering, eller om skuldbrevet rullas om. Då börjar en ny 3- eller 10-årsperiod att löpa från den dagen!
Vanliga frågor om skuldbrev
Vad händer om ett skuldbrev saknar förfallodatum?
Om inget sista förfallodatum anges i skuldbrevet gäller regeln enligt Skuldbrevslagen 5 §: Skulden ska återbetalas när borgenären kräver det (vid anfordran). Låntagaren har dock rätt till skälig tid att skaffa fram pengarna (normalt några dagar till någon vecka).
Vad gör man om låntagaren vägrar betala?
Om skuldbrevet är korrekt utformat och har förfallit till betalning kan långivaren direkt vända sig till Kronofogdemyndigheten och ansöka om ett Betalningsföreläggande. Om låntagaren bestrider kravet går ärendet vidare till tingsrätten.
Kan man skriva ett skuldbrev i efterhand?
Ja! Om du tidigare har lånat ut pengar muntligt kan ni när som helst i efterhand upprätta ett skriftligt skuldbrev där låntagaren bekräftar den existerande skulden.
Källor och juridiska referenser
- Skuldbrevslag (1936:81): Reglerar enkla och löpande skuldbrev, invändningsrätt och gäldenärsbyte.
- Preskriptionslag (1981:130): Reglerar preskriptionstider (3 år för konsumentfordringar, 10 år för fordringar mellan privatpersoner).
- Sambolag (2003:376): Reglerar bodelning av gemensam bostad och bohag.
- Konsumentkreditlag (2010:1846 / 2022:260): Reglerar kreditavtal från banker och finansinstitut till konsumenter.
Vill du jämföra lånevillkor innan du lånar? Jämför privatlån gratis på FinansHem hos över 35 banker med en enda kreditupplysning.
Billy Johansson
Billy Johansson skriver för FinansHems redaktion och fokuserar på att göra svåra ekonomiska ämnen enkla att förstå.
Jämför privatlån & sänk din ränta
Vi jämför över 35 banker åt dig. Hitta det bästa privatlånet helt kostnadsfritt och ej bindande – svar inom 2 minuter.