Påverkar många UC kreditbetyget? (2026) – Så förbättrar du din score
Kort svar
Ja, många kreditupplysningar hos UC sänker ditt kreditbetyg avsevärt. Varje enskild UC-sökning sparas i 12 månader och tolkas av bankernas algoritmer som en förhöjd kreditrisk. Du kan dock dramatiskt förbättra din score på 3–6 månader genom beprövade steg.
Har du blivit nekad ett lån eller fått en ovisst hög ränta trots att du har en god inkomst och saknar betalningsanmärkningar? Då är chansen stor att problemet ligger i ditt kreditbetyg hos UC AB (Upplysningscentralen).
I Sverige är din “UC Riskprocent” det första och viktigaste måttet bankerna tittar på när du ansöker om privatlån, bolån eller kreditkort. Varje gång du gör en ansökan hos en bank som använder UC registreras en förfrågan som ligger kvar och syns för alla andra långivare i exakt 12 månader.
Men hur beräknas ditt kreditbetyg egentligen? Hur mycket sänker varje enskild UC-sökning din poäng, och vad kan du göra idag för att städa upp din profil?
I denna kompletta guide förklarar vi matematiken bakom UC Riskprocent 2026 och ger dig 6 effektiva verktyg för att höja din kreditvärdighet.
Vill du samla dina lån med endast en UC? Jämför samlingslån på FinansHem.
Hur beräknar UC din “Riskprocent”?
UC använder en avancerad statistisk modell som beräknar den procentuella risken för att du ska drabbas av en betalningsinställelse (t.ex. hamna hos Kronofogden) inom de närmaste 12 månaderna.
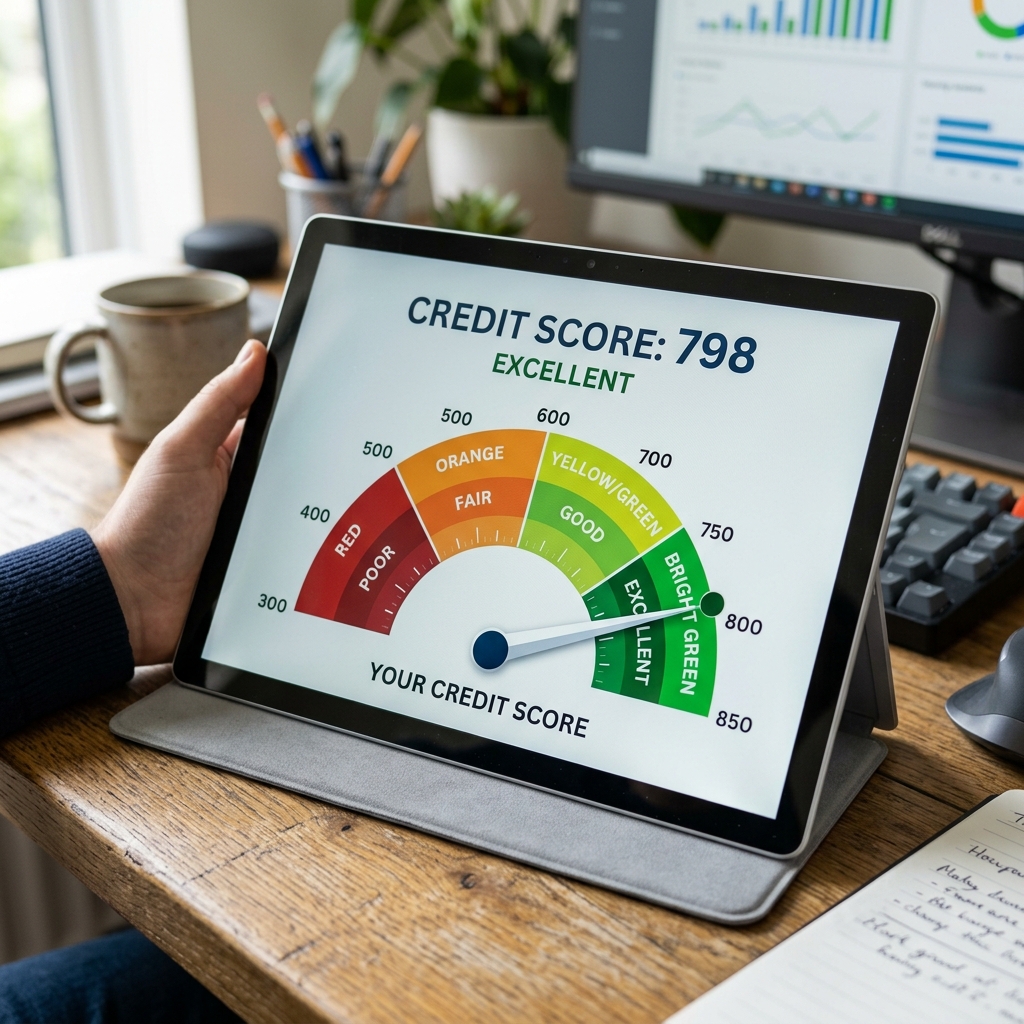
UC Riskklass-skala:
- 0,1 % – 0,9 % (Utmärkt): Grön nivå. Du får marknadens lägsta räntor och ansökningar beviljas i princip automatiskt.
- 1,0 % – 4,0 % (Bra): Godkänd nivå. Du har goda chanser till låg ränta.
- 4,1 % – 14,9 % (Mindre bra): Gul nivå. Bankerna börjar ge högre räntespann eller kräver manuell prövning.
- 15,0 % – 24,9 % (Svagt): Röd nivå. Stor risk för avslag hos storbankerna.
- 25,0 % – 100 % (Mycket svagt): Mycket hög risknivå. Ges ofta till personer med flera anmärkningar eller 15+ färska UC-sökningar.
Varför sänker täta UC-sökningar ditt kreditbetyg?
Varje gång du ansöker om ett lån eller kreditkort direkt hos en enskild bank registreras en ny kreditupplysning hos UC.
När UC-algoritmerna ser att du har gjort 5, 10 eller 15 sökningar under det senaste året drar de två slutsatser:
- Behov av akut likviditet: Täta ansökningar tolkas som att din privatekonomi har underskott och att du aktivt letar pengar för att täcka löpande utgifter.
- Potentiellt okända skulder: Eftersom en UC-sökning syns direkt, men själva lånet inte rapporteras in i UC-registret förrän nästa månadsskifte, befara bankerna att du nyligen har tagit flera nya lån som ännu inte syns i systemet.
6 konkreta steg för att höja ditt UC-kreditbetyg 2026
Steg 1: Använd ALLTID en låneförmedlare vid jämförelse
Detta är den absolut viktigaste regeln. Om du vill jämföra räntor hos 35 olika banker ska du aldrig gå in på bankernas egna hemsidor en och en. Det skulle ge 35 separata UC-förfrågningar och förstöra ditt kreditbetyg! När du ansöker via en låneförmedlare på FinansHem görs endast en (1) enda kreditupplysning hos UC. Denna enda sökning delas sedan med över 35 banker.
Steg 2: Avsluta oanvända kreditkort och kontokrediter
Logga in på Min UC (eller Kreddy/Min Kreditkoll). Se över dina registrerade krediter. Om du har ett beviljat kreditkort på 50 000 kr som ligger i lådan med 0 kr utnyttjat, räknar bankerna det fortfarande som 50 000 kr i skuld i sin KALP-kalkyl! Ring kreditkortsföretaget och säg upp krediten helt.
Steg 3: Samla dina smålån till ett enda större privatlån
Att ha 5 mindre lån på vardera 10 000 kr ser betydligt sämre ut i UC-registret än att ha 1 samlat privatlån på 50 000 kr. Genom att samla dina lån försvinner de 5 mindre krediterna ur UC-registret vid nästa månadsskifte, vilket höjer din score avsevärt.
Steg 4: Vänta ut gamla förfrågningar (Tidslinjestrategin)
En UC-förfrågan försvinner automatisk efter exakt 12 månader (365 dagar). Om du har 8 förfrågningar, men ser på Min UC att 5 av dem gjordes för 11 månader sedan, ska du absolut inte göra några nya ansökningar den närmaste månaden. Så fort de 5 förfrågningarna raderas vid midnatt dag 366 kommer ditt kreditbetyg att ta ett jättekliv uppåt!
Steg 5: Lägg till en medsökande
Om du behöver ta ett lån innan dina gamla UC-förfrågningar har försvunnit ska du lägga till en medsökande med god kreditvärdighet. Det uppväger din svagare UC-score och sänker räntan.
Steg 6: Välj “Lån utan UC” vid mindre akutbehov
Om du bara behöver låna ett mindre belopp under en kort period kan du välja långivare som använder Creditsafe eller Bisnode. Dessa sökningar syns inte hos UC och påverkar inte ditt betyg inför ett framtida bolån.
Jämförelse: Förändring av UC Riskprocent över tid
| Åtgärd | Tidsram för effekt | Förväntad förbättring av UC Riskprocent |
|---|---|---|
| Säga upp 2 oanvända kreditkort | Vid nästa månadsskifte (1–30 dagar) | Sänker risken med ca 1 – 3 % |
| Samla 4 smålån till 1 privatlån | Vid nästa månadsskifte (1–30 dagar) | Sänker risken med ca 2 – 5 % |
| Låta 5 gamla UC-sökningar nå 12 månader | Efter 12 månader från sökdatum | Sänker risken dramatiskt (ofta från 12 % ner till < 2 %) |
| Betala av ett aktivt skuldsaldo | Direkt efter registrering | Återställer kreditvärdigheten till normal |
Vanliga frågor
Hur kan jag kolla mitt kreditbetyg gratis?
Du kan enkelt kontrollera ditt eget kreditbetyg gratis via appen Kreddy (som hämtar data direkt från UC utan att registrerad ny sökning) eller via tjänster som Min Kreditkoll.
Påverkar en uc-sökning från en arbetsgivare eller hyresvärd min score?
Nej! En kreditupplysning som hämtas av en hyresvärd eller arbetsgivare kallas för en mikroupplysning eller fråga utan kredit. Den påverkar inte din kreditriskprocent.
Hur ofta uppdateras UC-registret?
Saldon på dina befintliga lån och kreditkort uppdateras en gång i månaden (oftast mellan den 15:e och 20:e varje månad) med uppgifter från föregående månads slut.
Källor och juridiska referenser
- Kreditupplysningslag (1973:1173): Reglerar lagring av kreditdata och registrering av förfrågningar.
- UC AB (Upplysningscentralen): Officiella riktlinjer för UC Riskprocent och kreditupplysningar.
Vill du förbättra dina lånevillkor? Jämför samlingslån på FinansHem – med endast en (1) samlad UC.
Billy Johansson
Billy Johansson skriver för FinansHems redaktion och fokuserar på att göra svåra ekonomiska ämnen enkla att förstå.
Jämför privatlån & sänk din ränta
Vi jämför över 35 banker åt dig. Hitta det bästa privatlånet helt kostnadsfritt och ej bindande – svar inom 2 minuter.